پرداخت کارتبهکارت در فروش اینترنتی؛ بررسی رسید و پیشگیری از تقلب
برای بسیاری از فروشگاههای اینستاگرامی و فروشگاههای کوچک، کارتبهکارت سادهترین راه دریافت پول است: نه درگاه لازم دارد و نه قرارداد. اما همین سادگی یک نقطه ضعف جدی دارد؛ فروشنده کالا را بر اساس «تصویری از یک رسید» ارسال میکند، و تصویر را میتوان ساخت، ویرایش کرد یا دوباره فرستاد.
مسئله فقط تقلب عمدی هم نیست. رسیدی که در میان دهها پیام گم میشود، مشتریای که هزینه ارسال را فراموش کرده، دو مشتری که مبلغ یکسان در یک ساعت واریز کردهاند، یا تراکنشی که چند ساعت بعد برگشت خورده، همه میتوانند به ارسال کالای پرداختنشده یا دلخوری مشتری منجر شوند.
در این راهنما یک روال کامل برای پرداخت کارت به کارت میسازیم: از اعلام شماره کارت و فاکتور تا تطبیق واریز با سفارش، تشخیص نشانههای رسید جعلی، رسیدگی به پرداخت ناقص و ثبت نتیجه. مثال فرضی ما فروشگاهی است که لوازم کمپینگ، مثل چادر، کیسهخواب، چراغقوه و ظروف سفری، را در اینستاگرام و سایت خود میفروشد.
قاعده اصلی: رسید مدرک پرداخت نیست، گردش حساب است
اگر فقط یک جمله از این مقاله در ذهن شما بماند، این باشد: سفارش را بر اساس آنچه در حساب خودتان میبینید تأیید کنید، نه بر اساس تصویری که مشتری فرستاده است.
رسید فقط نشان میدهد که مشتری ادعا میکند پرداخت کرده است. بیشتر مشتریان صادقاند، اما روال شما باید موارد نادرست را هم پیش از ارسال کالا شناسایی کند.
سه منبع اطلاعات را از هم جدا کنید:
| منبع | قابلاعتماد بودن | کاربرد درست |
|---|---|---|
| تصویر رسید مشتری | پایین؛ قابل ساختن و ویرایش | پیدا کردن تراکنش در گردش حساب (مبلغ، ساعت، شماره پیگیری) |
| پیامک واریز | متوسط؛ پیامک جعلی هم وجود دارد | هشدار اولیه؛ فقط اگر از سرشماره رسمی بانک آمده باشد |
| گردش حساب در اپلیکیشن یا اینترنتبانک | بالا | ملاک نهایی تأیید پرداخت |
چرا پیامک کافی نیست؟
یکی از روشهای رایج تقلب، فرستادن پیامکی است که ظاهر آن دقیقاً مثل پیامک واریز بانک است، اما از یک شماره معمولی یا ناآشنا ارسال شده است. فروشندهای که در شلوغی روز فقط عنوان پیامک را میبیند، ممکن است آن را واقعی تصور کند. عادت درست این است که پس از هر رسید، گردش حساب را در اپلیکیشن رسمی بانک باز کنید و تراکنش را آنجا پیدا کنید.
پیش از پرداخت: کار را برای مشتری و خودتان روشن کنید
بخش بزرگی از خطاهای کارتبهکارت پیش از واریز شکل میگیرد. اگر مبلغ دقیق، شماره کارت و دستورالعمل روشن نباشد، بعداً باید وقت زیادی صرف تطبیق کنید.
فاکتور کامل، پیش از درخواست پول
پیش از آنکه شماره کارت را بفرستید، مشتری باید فاکتوری با جزئیات کامل دیده باشد: اقلام، تعداد، قیمت هر قلم، هزینه ارسال، تخفیف (اگر هست) و جمع نهایی. فرض کنید مشتری یک کیسهخواب و دو چراغقوه سفارش داده است؛ اگر فقط قیمت کالاها را بگویید و هزینه ارسال را جداگانه در پیام بعدی اعلام کنید، احتمال واریز مبلغ ناقص بیشتر میشود. درباره اجزای فاکتور، در راهنمای صدور فاکتور و لیبل برای فروشگاه اینستاگرامی جزئیات بیشتری آمده است.
یک کارت ثابت و یک نام روشن
- شماره کارت را همیشه از یک منبع ثابت (مثلاً پیام آماده یا متن تنظیمشده در سامانه فروش) بفرستید، نه با تایپ دستی هر بار؛ یک رقم اشتباه کافی است تا پول به حساب دیگری برود.
- نام صاحب کارت را کنار شماره بنویسید تا مشتری هنگام انتقال، نام نمایشدادهشده را با آن مقایسه کند. این کار اعتماد مشتری را هم بالا میبرد.
- اگر شماره کارت را تغییر دادید، همه پیامهای آماده، هایلایتها و متنهای ربات را همزمان بهروز کنید.
دستورالعمل کوتاه برای ارسال رسید
از مشتری بخواهید تصویر کامل رسید را بفرستد، نه بخشی از آن، و اگر سفارش شماره دارد، شماره سفارش را هم کنار رسید بنویسد. یک نمونه پیام رسمی:
«جمع سفارش شما با هزینه ارسال ۲,۸۴۰,۰۰۰ تومان است. لطفاً این مبلغ را به کارت زیر به نام فروشگاه واریز کنید و تصویر کامل رسید را همراه با شماره سفارش ارسال فرمایید. پس از مشاهده واریز در حساب، تأیید پرداخت را اطلاع میدهیم.»
جمله آخر مهم است: به مشتری از ابتدا میگویید که تأیید بعد از بررسی حساب انجام میشود، نه بلافاصله پس از دریافت رسید. (مبلغ این مثال فرضی است.) برای نوشتن پیامهای مشابه در موقعیتهای دیگر، میتوانید از نمونه پیامهای آماده دایرکت کمک بگیرید.
روال بررسی رسید در ۶ قدم
این روال را برای هر رسید، بدون استثنا، اجرا کنید. استثنا قائل شدن برای «مشتری آشنا» یا «سفارش کوچک» دقیقاً همان جایی است که خطا وارد میشود.
- رسید را به سفارش وصل کنید. پیش از هر چیز مشخص کنید این رسید مربوط به کدام سفارش است. رسید بدون سفارش را در جای جدا نگه دارید و از مشتری بپرسید.
- مبلغ را با جمع فاکتور مقایسه کنید. مبلغ رسید باید دقیقاً با جمع نهایی فاکتور برابر باشد. هر اختلافی، حتی کم، را یادداشت کنید.
- گردش حساب را باز کنید. در اپلیکیشن یا اینترنتبانک، تراکنش واریزی با همان مبلغ و در بازه زمانی نزدیک به ساعت رسید را پیدا کنید.
- جزئیات را تطبیق دهید. ساعت تراکنش، چهار رقم آخر کارت مبدأ (اگر بانک نشان میدهد) و شماره پیگیری را با رسید مقایسه کنید.
- از تکراری نبودن مطمئن شوید. بررسی کنید که این تراکنش قبلاً برای سفارش دیگری ثبت نشده باشد. یک رسید واقعی ممکن است دو بار، برای دو سفارش، فرستاده شود.
- نتیجه را ثبت کنید و به مشتری اطلاع دهید. وضعیت پرداخت سفارش را بهروز کنید و به مشتری پیام تأیید یا درخواست اصلاح بفرستید.
وقتی دو واریز یکسان دارید
در فروشگاه لوازم کمپینگ ما، فرض کنید دو مشتری در فاصله نیم ساعت هر کدام یک چراغقوه با قیمت یکسان خریدهاند و دو واریز هممبلغ در حساب دیده میشود. اینجا ساعت دقیق، شماره پیگیری و چهار رقم آخر کارت مبدأ تنها راه تفکیکاند؛ به همین دلیل درخواست «تصویر کامل رسید» اهمیت دارد.
نشانههای رسید جعلی یا ویرایششده
تشخیص از روی ظاهر هیچوقت جای بررسی حساب را نمیگیرد، اما برخی نشانهها باید شما را به دقت بیشتر وادار کنند:
- فونت یا فاصلهگذاری ناهماهنگ: اعداد مبلغ یا تاریخ با فونتی متفاوت از بقیه رسید نوشته شدهاند یا همتراز نیستند.
- قالبی ناآشنا: طراحی رسید با رسیدهای معمول همان بانک یا اپلیکیشن پرداخت تفاوت دارد.
- تصویر بریدهشده: فقط مبلغ و «موفق» دیده میشود و تاریخ، ساعت یا شماره پیگیری خارج از کادر است.
- تاریخ یا ساعت نامتناسب: رسید مربوط به روزهای قبل از ثبت سفارش است یا ساعت آن با زمان گفتوگو جور درنمیآید.
- کارت مقصد نادرست: چهار رقم آخر کارت مقصد با کارت شما یکی نیست.
- عجله غیرعادی: مشتری اصرار دارد کالا همین حالا و پیش از بررسی ارسال شود، یا از پیک خودش برای تحویل فوری استفاده میکند.
- رسید بدون تراکنش: مهمترین نشانه؛ هیچ واریز متناظری در حساب شما نیست.
برخورد درست با رسید مشکوک
اگر رسیدی مشکوک بود، مشتری را متهم نکنید. ممکن است اشتباه از طرف بانک، انتخاب کارت اشتباه یا تأخیر شبکه باشد. پیامی رسمی و بیطرف بفرستید:
«رسید شما دریافت شد، اما این تراکنش هنوز در حساب فروشگاه ثبت نشده است. لطفاً وضعیت تراکنش را در بانک خود بررسی بفرمایید. بهمحض مشاهده واریز، سفارش شما تأیید و آماده ارسال میشود.»
این پیام برای مشتری صادق کاملاً منطقی است و برای کسی که قصد تقلب دارد، روشن میکند که روال شما دور زدنی نیست.
پرداخت ناقص، اضافه و برگشتی
همه مشکلات کارتبهکارت به تقلب ربطی ندارند. چند وضعیت رایج را باید از پیش برایشان تصمیم گرفته باشید:
| وضعیت | علت رایج | اقدام پیشنهادی |
|---|---|---|
| مبلغ کمتر از فاکتور | فراموش کردن هزینه ارسال، سقف تراکنش کارت مشتری | ثبت «پرداخت ناقص»، اعلام دقیق مبلغ باقیمانده، ارسال پس از تکمیل |
| مبلغ بیشتر از فاکتور | اشتباه تایپی مشتری | ثبت مبلغ اضافه در یادداشت سفارش، هماهنگی برای بازگرداندن یا کسر از خرید بعدی با رضایت مشتری |
| دو بار واریز | تکرار تراکنش پس از پیام خطا | بازگرداندن مبلغ تکراری در اولین فرصت و اطلاع به مشتری |
| واریز از کارت شخص دیگر | پرداخت توسط عضو خانواده | عادی است؛ با مبلغ، ساعت و شماره پیگیری تطبیق دهید |
| تراکنش در حساب دیده نمیشود | اختلال یا برگشت تراکنش | سفارش در انتظار؛ مشتری وضعیت را از بانک خود پیگیری کند |
اگر مشتری مبلغ را در دو مرحله پرداخت میکند (مثلاً بهدلیل سقف روزانه کارت)، هر دو تراکنش را جداگانه تطبیق دهید و در یادداشت سفارش بنویسید.
ثبت نتیجه: وضعیت پرداخت را از وضعیت سفارش جدا کنید
یکی از اشتباهات پرتکرار در فروشگاههای کوچک این است که برای هر سفارش فقط یک وضعیت دارند، مثل «تأیید شد». اما «سفارش تأیید شد» و «پول رسید» دو اتفاق متفاوتاند. سفارشی ممکن است ثبت شده، کالا آماده باشد، ولی پرداخت آن هنوز ناقص باشد.
برای کارتبهکارت، دستکم این حالتها را از هم جدا کنید:
- در انتظار رسید: فاکتور ارسال شده اما رسیدی نیامده است.
- در انتظار بررسی: رسید آمده اما هنوز با حساب تطبیق داده نشده است.
- پرداختشده: واریز در حساب دیده و تطبیق داده شده است.
- پرداخت ناقص: بخشی از مبلغ دریافت شده است.
- مشکلدار: رسید با حساب نمیخواند یا اطلاعات کافی نیست.
- ردشده: رسید پذیرفته نشد و سفارش بدون پرداخت معتبر میماند.
قانون سادهای که از این تفکیک به دست میآید: هیچ سفارشی پیش از «پرداختشده» به صف بستهبندی نمیرود (مگر سفارشهایی که آگاهانه با پرداخت در محل ثبت شدهاند). روال کلی وضعیتها و جریان روزانه سفارش را در مقاله مدیریت سفارشهای اینستاگرام از ثبت تا ارسال بهطور کامل بررسی کردهایم.
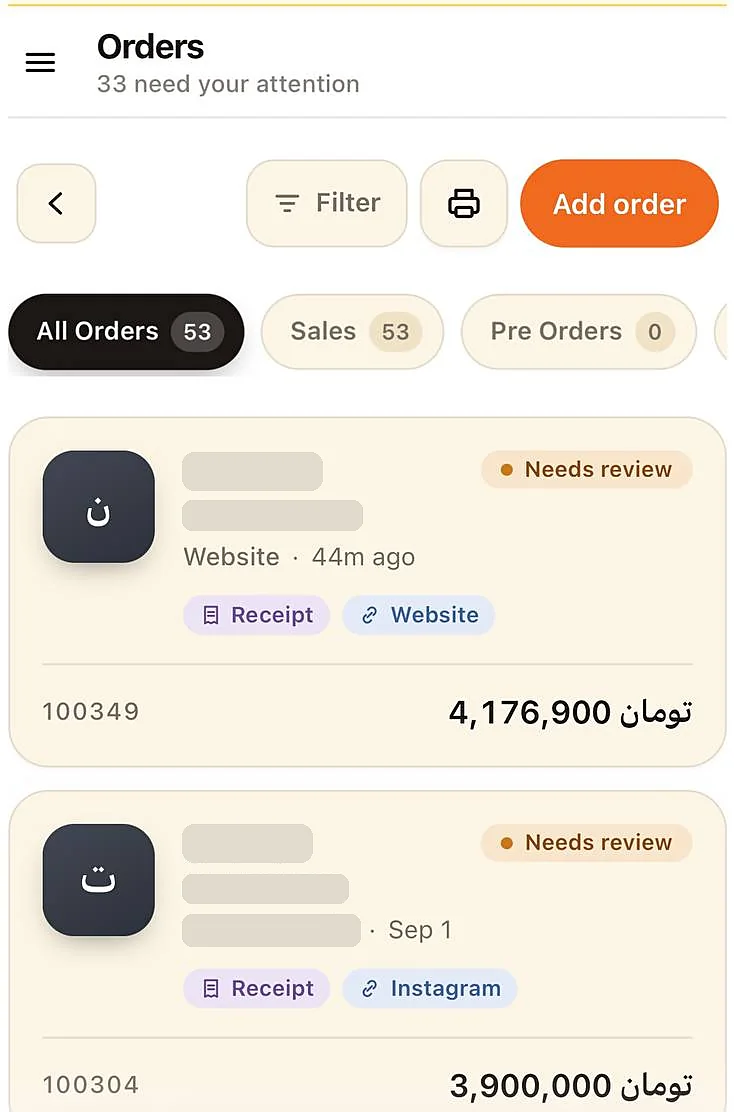
در دایرکتچی، مشتری چه در دایرکت و چه در سایت فروشگاهی میتواند روش کارتبهکارت را انتخاب کند و تصویر رسید را بفرستد. رسیدها در بخش سفارشها برای بررسی قرار میگیرند و شما نتیجه هر رسید را با یکی از حالتهای «پرداختشده»، «پرداخت ناقص»، «مشکلدار» یا «رد» ثبت میکنید؛ وضعیت پرداخت جدا از وضعیت سفارش و ارسال نگه داشته میشود و سفارشهایی که به اقدام نیاز دارند، در بخش جداگانهای دیده میشوند. بررسی گردش حساب بانکی همچنان کار خود شماست.
ارتباط با مشتری در طول پرداخت
بخش مهمی از اعتماد مشتری در همین چند پیام کوتاه ساخته یا تخریب میشود. مشتریای که پول فرستاده و چند ساعت هیچ خبری نگرفته، طبیعتاً نگران میشود.
دستکم سه پیام را همیشه بفرستید: تأیید دریافت رسید («رسید شما دریافت شد و در حال بررسی است»)، تأیید پرداخت همراه با شماره سفارش، و در صورت بروز مشکل، توضیح بیطرف علت و قدم بعدی. اگر رسیدها را فقط در نوبتهای مشخصی از روز بررسی میکنید، این را در پیام پرداخت بنویسید تا از پرسشهای تکراری جلوگیری شود.
یک نکته درباره دایرکت اینستاگرام: پیامرسانی خودکار کسبوکار از طریق API رسمی به بازه ۲۴ ساعته پس از آخرین پیام مشتری محدود است. اگر بررسی رسید را چند روز عقب بیندازید، ممکن است دیگر راه پیام خودکار به او باز نباشد؛ پس بررسی سریع رسیدها مسئلهای عملی هم هست. سهم این شفافیت در اعتماد خریدار را در مطلب جلب اعتماد مشتری در خرید اینترنتی بیشتر بررسی کردهایم.
محدودیتهای کارتبهکارت و راههای جایگزین
کارتبهکارت برای شروع کار مناسب است، اما محدودیتهایی دارد که با رشد فروش پررنگتر میشوند:
- بار عملیاتی: هر سفارش یعنی یک بار تطبیق دستی با گردش حساب. با چند سفارش در روز مشکلی نیست، اما با دهها سفارش وقت قابلتوجهی میگیرد.
- محدودیتهای بانکی: برای تعداد و مبلغ واریزیهای کارتبهکارت به حسابهای شخصی، محدودیتهایی وضع شده و این قوانین ممکن است تغییر کنند. قوانین روز را از بانک خود بپرسید و به اطلاعات غیررسمی تکیه نکنید.
- اعتماد خریدار تازه: مشتریای که شما را نمیشناسد، برای پرداخت پیش از دریافت کالا تردید دارد.
دو جایگزین رایج وجود دارد. اولی پرداخت در محل است که ریسک را از مشتری به فروشنده منتقل میکند و برای جلب اعتماد خریدار تازه مفید است؛ مزایا و ریسکهای آن را در راهنمای پرداخت در محل و کاهش سفارشهای برگشتی بررسی کردهایم. دومی درگاه پرداخت اینترنتی است که تطبیق دستی را حذف میکند، اما معمولاً به اینماد و مراحل اداری نیاز دارد؛ درباره آن در مطلب اینماد چیست و چگونه دریافت میشود بخوانید.
بسیاری از فروشگاههای کوچک این روشها را در کنار هم ارائه میدهند.
چکلیست روزانه پرداخت کارتبهکارت
این فهرست را در کنار میز کار یا در یادداشت گوشی نگه دارید:
- پیش از اعلام شماره کارت، فاکتور با جمع نهایی (شامل هزینه ارسال) ارسال شده است.
- شماره کارت و نام صاحب کارت از یک متن ثابت و بازبینیشده فرستاده میشود.
- هر رسید به یک سفارش مشخص وصل شده است.
- هر واریز در اپلیکیشن یا اینترنتبانک دیده شده، نه فقط در تصویر یا پیامک.
- مبلغ، ساعت و شماره پیگیری تطبیق داده شده است.
- هیچ تراکنشی برای دو سفارش ثبت نشده است.
- پرداختهای ناقص، اضافه و تکراری با یادداشت ثبت شدهاند.
- هیچ سفارش کارتبهکارتی پیش از وضعیت «پرداختشده» بستهبندی نشده است.
- به همه مشتریانی که رسید فرستادهاند، نتیجه بررسی اعلام شده است.
پیش از تأیید پرداخت بعدی، این سه نکته را مرور کنید
کارتبهکارت ذاتاً روش ناامنی نیست؛ روالِ نادرست آن را ناامن میکند. فروشندهای که هر رسید را با گردش حساب تطبیق میدهد، وضعیت پرداخت را جدا از وضعیت سفارش نگه میدارد و پیش از تأیید هیچ بستهای ارسال نمیکند، راه بیشتر روشهای رایج تقلب را بسته است.
از امروز سه کار را شروع کنید: یک متن ثابت و بازبینیشده برای اعلام شماره کارت و مبلغ بنویسید؛ قانون «بدون دیدن واریز در حساب، بدون ارسال» را برای همه کسانی که در بستهبندی کمک میکنند بیاستثنا اجرا کنید؛ و برای پرداخت ناقص، اضافه و رسید مشکوک از پیش پیام آماده داشته باشید. با بیشتر شدن سفارشها، ابزاری که رسیدها و وضعیتها را یکجا نگه دارد کمک میکند، اما جای نگاه شما به گردش حساب را نمیگیرد.
پرسشهای متداول
چگونه بفهمیم رسید کارتبهکارت مشتری جعلی است؟
مطمئنترین راه، نگاه کردن به خود رسید نیست؛ باید در اپلیکیشن یا اینترنتبانک خودتان ببینید که مبلغ واقعاً به حساب نشسته است. ظاهر رسید را میتوان بهراحتی ساخت یا ویرایش کرد، اما گردش حساب را نمیتوان.
آیا پیامک واریز بانک برای تأیید پرداخت کافی است؟
بهتنهایی نه. پیامکهایی که شبیه پیامک بانک نوشته میشوند ولی از شمارهای غیر از سرشماره رسمی بانک میآیند، یکی از روشهای شناختهشده تقلب است. موجودی و گردش حساب را در اپلیکیشن رسمی بانک بررسی کنید.
اگر مشتری کمتر از مبلغ فاکتور واریز کرده باشد چه کنیم؟
سفارش را «پرداخت ناقص» ثبت کنید، مبلغ دریافتی و مبلغ باقیمانده را دقیق به مشتری اعلام کنید و تا تکمیل پرداخت یا توافق روشن، سفارش را ارسال نکنید. مبلغها را همیشه به تومان و با ارقام کامل بنویسید تا ابهام ایجاد نشود.
چند وقت بعد از کارتبهکارت، پول به حساب فروشنده میرسد؟
کارتبهکارت معمولاً بلافاصله در حساب مقصد دیده میشود، ولی گاهی بهدلیل اختلال شبکه بانکی با تأخیر ثبت یا برگشت داده میشود. اگر واریز را در حساب نمیبینید، سفارش را در حالت انتظار نگه دارید و از مشتری بخواهید وضعیت تراکنش را در بانک خود بررسی کند.
آیا کارتبهکارت برای فروشگاه اینترنتی محدودیت دارد؟
بانکها و نهادهای ناظر برای تعداد و مبلغ تراکنشهای واریزی به حسابهای شخصی محدودیتهایی تعیین کردهاند که ممکن است تغییر کند. اگر فروشتان رو به رشد است، قوانین روز را از بانک خود بپرسید و برای درگاه پرداخت رسمی و اینماد برنامه داشته باشید.